Domain at-motor.de kaufen?
Wir ziehen mit dem Projekt
at-motor.de um.
Sind Sie am Kauf der Domain
at-motor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain at-motor.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Kraftwerk, Fahrzeug Werkzeug, Bremskolbenrücksteller MotorradBremskolbenversteller für Motorräder - Der integrierte Hebel kann verwendet werden, um die Spindel zu drehen. - Kann auch als Druckwerkzeug für Bremskolben ohne Drehvorrichtung verwendet werden. Spezifikation: 1/4" bis 2,14" 6,4 mm bis 58 mm.135,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wegerhoff, Erik: Automobil und ArchitekturAutomobil und Architektur , Ein kreativer Konflikt , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 20231012, Produktform: Leinen, Titel der Reihe: Allgemeines Programm - Sachbuch (Wagenbach)##, Autoren: Wegerhoff, Erik, Seitenzahl/Blattzahl: 237, Keyword: USA; ADAC; Auto; Stau; Vals; Bauen; Paris; Berlin; Statik; Autopia; Bremsen; Highway; Moderne; Straße; Venedig; Verkehr; Zürich; Autobahn; Bewegung; Lingotto; Mossehaus; Parkplatz; Rennwagen; Ökologie; Autofahrer; Mobilität; Städtebau; Fußgänger; Peter Blake; Le Corbusier; Spielstraße; Baugeschichte; Nachhaltigkeit; 20. Jahrhundert; Geschwindigkeit; Erich Mendelsohn; Kulturgeschichte; Mobilitätswende; Zukunft der Stadt; Architekturtheorie; Architekturgeschichte, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architektur / Geschichte, Regionen, Fachkategorie: Geschichte der Architektur, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.)~Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Thema: Verstehen, Warengruppe: HC/Architektur, Fachkategorie: Architekturtheorie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach, Klaus, GmbH, Verlag, Länge: 242, Breite: 165, Höhe: 20, Gewicht: 483, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Autor: 9783803136404 9783803126801 9783803127648, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 285010232,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemüseschneider - SAMMIC CA-41 - Leistung bis zu 650kg/h - 1 GeschwindigkeitBeschreibung Leicht zu zerlegen und zu reinigen Geeignet für den intensiven Gebrauch Scheibenschnellwechsler CE-zertifiziert Produktion bis zu 650kg/h Motorblock mit 1 Geschwindigkeit Kopf mit großer Kapazität Technische Beschreibung Fläche Einlassöffnung: 286 cm2 Scheibendurchmesser: 205 mm Motordrehzahl:365 U/min Leistung: 550 W Geräuschpegel (1 m.): Hintergrundgeräusch: 32 dB(A) Außenabmessungen Breite: 391 mm Tiefe: 396 mm Höhe: 652 mm Nettogewicht: 24 kg Abmessungen des Pakets: 440 x 430 x 700 mm Verpacktes Volumen: 0,13 m3 Inklusive 1-Gang-Motorschloss. Kopf mit großer Kapazität. Optionale Spitze.1620,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
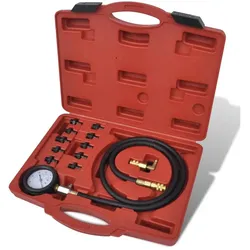
Fahrzeug Werkzeug, Motor- und Öldruck-TestsetDieses Motor- und Öldruck-Testset eignet sich zur Diagnose von abgenutzten Ölpumpen und Motoren, defekten Öldruckschaltern und Druckwarnanzeigen. Es verfügt über ein stossfestes Doppelskalen-Messgerät, mit dem eine schnelle und genaue Öldruckprüfung möglich ist. Ausserdem hat es einen Schnellkupplungsadapter mit einem eingebauten Absperrventil. Der flexible Schlauch ermöglicht Benutzern den Zugriff auf selbst schwer zugängliche Bereiche. Hergestellt aus hochwertigem Material, ist dieser Werkzeugsatz sehr langlebig. Das Kit wird in einem Transportkoffer geliefert. - Grösse: 39 x 31 x 8,5 cm (L x B x H) - Mit 10 Adaptern - Messgerät Durchmesser: 80 mm - Das Set enthält: - 1 x Manometer: 0 - 10 bar (0 bis 140 PSI) - 1 x 1200 mm flexibler Schlauch mit einem Schnellwechseladapter - 5 x Adapter: M10 x 1,0, M12 x 1,5, M14 x 1,5, M16 x 1,5, M18 x 1,5 - 5 x Adapter: 1/8" x 27 NPT, 1/4" x 18 NPT, 3/8" x 20 UNF, 1/2" x 20 UNF, R 1/8" - 1 x 90° Schnellwechseladapter.36,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Fahrzeug Werkzeug, Kraftstoff-Einspritzdruck-Prüfer-SetDieses professionelle Einspritzdruckprüfer-Set enthält Adapter, Schläuche, Klemmen und Anschlüsse, die für mechanische und elektronische Benzineinspritzsysteme sowie für die meisten PKWs und LKWs weltweit geeignet sind. Es verfügt über eine Hochdruckanzeige mit Doppel-Manometer von 0 bis 140 PSI bzw. 0 bis 10 bar für eine genaue Prüfung des Öldrucks. Dieses Set enthält ein umfassendes Set an Adaptern und Zubehör für moderne Einspritzsysteme. Die Komponenten sind mit einem Schnellverschluss und einem Sicherheitsventil ausgestattet, um ein versehentliches Ablassen des unter Druck stehenden Kraftstoffs zu verhindern. Dieses aus hochwertigem Material gefertigte Werkzeugset ist äusserst langlebig. Zusätzlich wird der Bausatz in einem blasgeformten Aufbewahrungskoffer geliefert, um die Aufbewahrung und den Transport zu vereinfachen. Aufbewahrungskoffer-Farbe: Rot; Material: Kupfer, Gummi, Kunststoff; Manometer: 140 PSI, 0-10 bar; Entworfen, um den Kraftstoffeinspritzdruck an Autos und LKWs leicht zu überprüfen; Lieferung inklusive Aufbewahrungskoffer. Paket beinhaltet: 1 x Kraftstoffprüfer-Manometer; 1 x gerade Stange; 1 x gebogene Stange; 1 x Abschlag; 11 x Verbindungswerkzeuge; 2 x weiche Schlauchschelle; 1 x Werkzeug zum Entfernen des Ventilkerns; 5 x Reifenventileinsätze.36,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
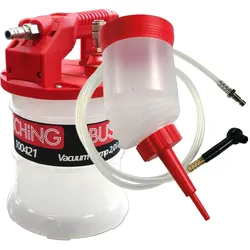
Busching, Fahrzeug Werkzeug, Bremsflüssigkeitswechsler Automobil AIR, Vakuumpumpe-Druck 2 l + KITMit diesem Bremsenentlüfter wird die Bremsflüssigkeit an den Radbremszylindern abgesaugt. Die Pumpe erzeugt, angeschlossen durch das integrierte Venturisystem, ein kraftvolles Vakuum, mit dem die Bremsanlage entlüftet wird. Durch den Universalgumminippel ist das Gerät auch für ABS geeignet.158,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kraftwerk, Fahrzeug Werkzeug, Bremskolbenrücksteller MotorradBremskolbenversteller für Motorräder - Der integrierte Hebel kann verwendet werden, um die Spindel zu drehen. - Kann auch als Druckwerkzeug für Bremskolben ohne Drehvorrichtung verwendet werden. Spezifikation: 1/4" bis 2,14" 6,4 mm bis 58 mm.135,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wegerhoff, Erik: Automobil und ArchitekturAutomobil und Architektur , Ein kreativer Konflikt , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 20231012, Produktform: Leinen, Titel der Reihe: Allgemeines Programm - Sachbuch (Wagenbach)##, Autoren: Wegerhoff, Erik, Seitenzahl/Blattzahl: 237, Keyword: USA; ADAC; Auto; Stau; Vals; Bauen; Paris; Berlin; Statik; Autopia; Bremsen; Highway; Moderne; Straße; Venedig; Verkehr; Zürich; Autobahn; Bewegung; Lingotto; Mossehaus; Parkplatz; Rennwagen; Ökologie; Autofahrer; Mobilität; Städtebau; Fußgänger; Peter Blake; Le Corbusier; Spielstraße; Baugeschichte; Nachhaltigkeit; 20. Jahrhundert; Geschwindigkeit; Erich Mendelsohn; Kulturgeschichte; Mobilitätswende; Zukunft der Stadt; Architekturtheorie; Architekturgeschichte, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architektur / Geschichte, Regionen, Fachkategorie: Geschichte der Architektur, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.)~Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Thema: Verstehen, Warengruppe: HC/Architektur, Fachkategorie: Architekturtheorie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach, Klaus, GmbH, Verlag, Länge: 242, Breite: 165, Höhe: 20, Gewicht: 483, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Autor: 9783803136404 9783803126801 9783803127648, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 285010232,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Gemüseschneider - SAMMIC CA-41 - Leistung bis zu 650kg/h - 1 GeschwindigkeitBeschreibung Leicht zu zerlegen und zu reinigen Geeignet für den intensiven Gebrauch Scheibenschnellwechsler CE-zertifiziert Produktion bis zu 650kg/h Motorblock mit 1 Geschwindigkeit Kopf mit großer Kapazität Technische Beschreibung Fläche Einlassöffnung: 286 cm2 Scheibendurchmesser: 205 mm Motordrehzahl:365 U/min Leistung: 550 W Geräuschpegel (1 m.): Hintergrundgeräusch: 32 dB(A) Außenabmessungen Breite: 391 mm Tiefe: 396 mm Höhe: 652 mm Nettogewicht: 24 kg Abmessungen des Pakets: 440 x 430 x 700 mm Verpacktes Volumen: 0,13 m3 Inklusive 1-Gang-Motorschloss. Kopf mit großer Kapazität. Optionale Spitze.1620,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrzeug Werkzeug, Motor- und Öldruck-TestsetDieses Motor- und Öldruck-Testset eignet sich zur Diagnose von abgenutzten Ölpumpen und Motoren, defekten Öldruckschaltern und Druckwarnanzeigen. Es verfügt über ein stossfestes Doppelskalen-Messgerät, mit dem eine schnelle und genaue Öldruckprüfung möglich ist. Ausserdem hat es einen Schnellkupplungsadapter mit einem eingebauten Absperrventil. Der flexible Schlauch ermöglicht Benutzern den Zugriff auf selbst schwer zugängliche Bereiche. Hergestellt aus hochwertigem Material, ist dieser Werkzeugsatz sehr langlebig. Das Kit wird in einem Transportkoffer geliefert. - Grösse: 39 x 31 x 8,5 cm (L x B x H) - Mit 10 Adaptern - Messgerät Durchmesser: 80 mm - Das Set enthält: - 1 x Manometer: 0 - 10 bar (0 bis 140 PSI) - 1 x 1200 mm flexibler Schlauch mit einem Schnellwechseladapter - 5 x Adapter: M10 x 1,0, M12 x 1,5, M14 x 1,5, M16 x 1,5, M18 x 1,5 - 5 x Adapter: 1/8" x 27 NPT, 1/4" x 18 NPT, 3/8" x 20 UNF, 1/2" x 20 UNF, R 1/8" - 1 x 90° Schnellwechseladapter.36,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS, Fahrzeug Werkzeug, Motor-Einstellwerkzeug-Satzzum Einstellen und Überprüfen der Motor-Steuerzeiten geeignet für Mercedes-Benz Motoren M156 und M159, verbaut in folgenden Modellen: Motor M156: C63 AMG (08-), ML 63 AMG (06-), SL 63 AMG (08-), S 63 AMG (06-), R 63 AMG (06-), E 63 AMG (06-), CLS 63 AMG (07-), CLK 63 AMG (07-), CL 63 AMG (06-) M159: SLS AMG Lieferumfang: Nockenwellen-Haltewerkzeug, zu verwenden wie OEM 156589006100 Einstellplatte, zu verwenden wie OEM 156589003200 Nockenwellen-Ausrichtwerkzeug, zu verwenden wie OEM 156589006100 Nockenwellenrad-Vorspannwerkzeug, zu verwenden wie OEM 156589016300102,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS, Fahrzeug Werkzeug, Motor-Einstellwerkzeug-SatzDer Motor-Einstellwerkzeug-Satz für Renault von BGS ist ein spezialisiertes Werkzeugset, das für die präzise Einstellung und Wartung von Motoren in verschiedenen Renault-Modellen entwickelt wurde. Dieses Set umfasst eine Vielzahl von Werkzeugen, die für die Arretierung von Schwungrädern, Kurbelwellen und Einspritzpumpenwellen sowie für das Abziehen von Kurbelwellen-Riemenscheiben und das Spannen von Zahnriemen verwendet werden können. Die Einstelllehre ermöglicht eine exakte Positionierung der Nocken- und Pumpenwelle zur Kurbelwelle, was für eine korrekte Motorfunktion unerlässlich ist. Der Satz ist kompatibel mit einer Vielzahl von Renault-Motoren, einschliesslich Benzin- und Dieselmotoren, und kann auch für bestimmte Modelle anderer Marken wie Opel und Volvo verwendet werden. Die Verwendung dieses Werkzeugsets erleichtert die Durchführung von Wartungsarbeiten und Reparaturen erheblich, indem es die Notwendigkeit für mehrere Einzelwerkzeuge reduziert und die Effizienz bei der Arbeit am Motor steigert. - Arretierung von Schwungrad, Kurbelwelle und Einspritzpumpenwelle - Einstelllehre zur präzisen Positionierung von Nocken- und Pumpenwelle - Kompatibel mit einer Vielzahl von Renault-Modellen sowie Opel und Volvo - Ermöglicht das Abziehen der Kurbelwellen-Riemenscheibe - Geeignet für die Spannvorrichtung des Zahnriemens.133,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.