Domain at-motor.de kaufen?
Wir ziehen mit dem Projekt
at-motor.de um.
Sind Sie am Kauf der Domain
at-motor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain at-motor.de kaufen?
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
Ähnliche Suchbegriffe für Das-digitale-Unternehmen-Sonstige
Top-Angebote
Produkte zum Begriff Das-digitale-Unternehmen-Sonstige:
-
Das Unbewusste im UnternehmenDas Unbewusste im Unternehmen , Um an das eine wie an das andere Ziel zu gelangen, braucht es das Wissen um die unbewussten Prozesse in Organisationen wie die Fähigkeit, diese zu steuern. Der systemisch-psychodynamische Beratungsansatz dieses Buches wird diesem Bedarf gerecht. Neben den Grundlagen steht die Praxis im Mittelpunkt: Auf der individuellen Ebene geht es um "Führung und Coaching" Die Gruppenebene beleuchtet die "Team- und Organisationsentwicklung" Neue Perspektiven für alle Praktiker in der Führungskräfte- und Organisationsberatung. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20121001, Produktform: Leinen, Titel der Reihe: Systemisches Management##, Redaktion: Giernalczyk, Thomas~Lohmer, Mathias, Keyword: Berater; Coach; Coaching; Führungskräfte; Organisation; Organisationen; OrganisationsOrganisationsentwicklung; Beratung; Thomas Giernalczyk; Mathias Lohmer, Fachschema: Change Management~Management / Change Management~Veränderungsmanagement~Wandel (Management)~Beratung / Systemische Beratung~Systemische Beratung, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management und Managementtechniken, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 239, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 234, Breite: 170, Höhe: 19, Gewicht: 568, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 56363754,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Was ist das Sonstige beim Speicher?
Das "Sonstige" beim Speicher bezieht sich auf den Teil des Speichers, der nicht den bekannten Kategorien wie Betriebssystem, Anwendungen oder Dateien zugeordnet werden kann. Es kann sich dabei um temporäre Dateien, Cache-Daten, Systemdateien oder andere nicht identifizierte Daten handeln. Das "Sonstige" kann je nach Gerät und Nutzung variieren. **

Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Das-digitale-Unternehmen-Sonstige:
-
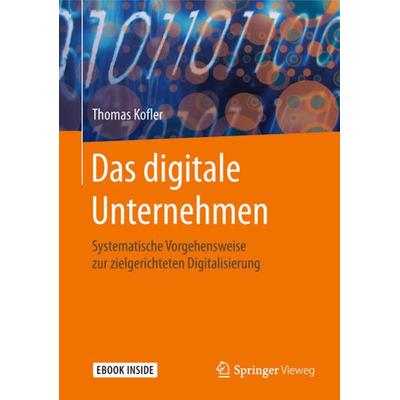
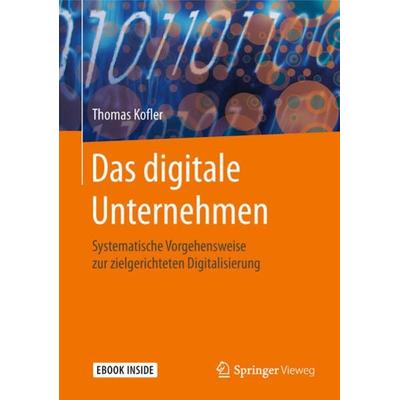
Das digitale Unternehmen, Fachbücher von Thomas KoflerWas bedeutet Digitalisierung für Unternehmen? Wie können sie sich auf Marktveränderungen und sich wandelnde Kundenbedürfnisse vorbereiten? Welche Handlungsmöglichkeiten ergeben sich daraus? Das Buch unterstützt Unternehmen bei der Beantwortung dieser Fragen, indem es eine systematische Vorgehensweise aufzeigt. Dabei setzt es nicht selektiv bei einzelnen Handlungsfeldern an, sondern hilft Unternehmen, die Handlungsfelder zu identifizieren, die entscheidend sind, um die digitale Transformation zu starten und kontinuierlich fortzuführen. Digitalisierung wird in diesem Buch als ein ganzheitlicher Anpassungsprozess betrachtet, der Teil einer gesamtgesellschaftlichen Entwicklung ist und auf sämtliche Unternehmensbereiche Einfluss nimmt. Der erste Teil des Buchs zeigt, wie sich Marktveränderungen, oft von digitalen Technologien vorangetrieben, auf Unternehmen auswirken. Im zweiten Teil wird ein Digitalisierungsmodell als systematischer Ansatz für die digitale Transformation von Unternehmen vorgestellt. Darauf aufbauend diskutiert der Autor alle Einzelaspekte der Digitalisierung – von Kundenerwartungen über die Ablauforganisation und die Unternehmenskultur bis zu Wertschöpfungsnetzwerken. Im zweiten Teil des Buchs werden alle Phasen des Vorgehens beschrieben, angefangen bei der Analyse der Umweltfaktoren bis zur Entwicklung konkreter Handlungsmöglichkeiten. Der Autor hat sich als IT-Experte intensiv mit systematischer Innovationsentwicklung und insbesondere mit der Digitalisierung im Mittelstand beschäftigt. Mit seiner ganzheitlichen und strategischen Betrachtung der Digitalisierung und der damit einhergehenden Transformationsprozesse in Unternehmen richtet er sich an Unternehmer, IT-Leiter und -Experten sowie an Strategieentwickler und Enterprise Architekten.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Unbewusste im UnternehmenDas Unbewusste im Unternehmen , Um an das eine wie an das andere Ziel zu gelangen, braucht es das Wissen um die unbewussten Prozesse in Organisationen wie die Fähigkeit, diese zu steuern. Der systemisch-psychodynamische Beratungsansatz dieses Buches wird diesem Bedarf gerecht. Neben den Grundlagen steht die Praxis im Mittelpunkt: Auf der individuellen Ebene geht es um "Führung und Coaching" Die Gruppenebene beleuchtet die "Team- und Organisationsentwicklung" Neue Perspektiven für alle Praktiker in der Führungskräfte- und Organisationsberatung. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20121001, Produktform: Leinen, Titel der Reihe: Systemisches Management##, Redaktion: Giernalczyk, Thomas~Lohmer, Mathias, Keyword: Berater; Coach; Coaching; Führungskräfte; Organisation; Organisationen; OrganisationsOrganisationsentwicklung; Beratung; Thomas Giernalczyk; Mathias Lohmer, Fachschema: Change Management~Management / Change Management~Veränderungsmanagement~Wandel (Management)~Beratung / Systemische Beratung~Systemische Beratung, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management und Managementtechniken, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 239, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 234, Breite: 170, Höhe: 19, Gewicht: 568, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 56363754,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
Ähnliche Suchbegriffe für Das-digitale-Unternehmen-Sonstige
-
Digitale Besteuerung - Internationale Steuerfragen für Unternehmen, die Unternehmen, die Online-Dienste Anbieten, Taschenbuch von Mayerly DoradoDigitale Besteuerung - Internationale Steuerfragen Für Unternehmen, Die Unternehmen, Die Online-dienste Anbieten, Taschenbuch Von Mayerly Dorado Jiménez, Verlag Unser Wissen, 978-620-4-37360-7, Seitenanzahl: 7639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
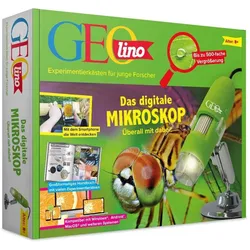
Franzis GEOlino - Das digitale MikroskopMit diesem leistungsstarken digitalen Mikroskop entdecken Kinder ohne aufwendiges Präparieren den Mikrokosmos. Am Smartphone angeschlossen, lässt es sich überall hin mitnehmen, und man kann jeden Krümel, jede Spinnwebe und jedes Pflanzenteilchen entdecken. Plug and Play auf Windows 7/8/10 sowie MacOS- und Linux-Sytemen. Mit kostenfreier App kompatibel mit allen OTG-fähigen Android-Geräten. Mit heller LED-Beleuchtung, Foto- und Videofunktion. Bis zu 500-fache Vergrößerung. Mit Halterung oder freihändig nutzbar. Box-Inhalt: Mikroskop, Micro-USB und USB-C-Adapter, 48-seitiges, großformatiges Handbuch. Alter: 8+49,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Was ist das Sonstige beim Speicher?
Das "Sonstige" beim Speicher bezieht sich auf den Teil des Speichers, der nicht den bekannten Kategorien wie Betriebssystem, Anwendungen oder Dateien zugeordnet werden kann. Es kann sich dabei um temporäre Dateien, Cache-Daten, Systemdateien oder andere nicht identifizierte Daten handeln. Das "Sonstige" kann je nach Gerät und Nutzung variieren. **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.